写一份《纪律.md》,代替我入市投资
趋势交易的核心在于建立简单且普适的纪律体系,而非通过过度优化参数来预测市场。市场趋势往往呈现非对称的收益结构,交易者应通过严格的止损与仓位管理,在顺势中让利润奔跑,而非依赖胜率。注意力资产作为一种新兴的量化标的,通过追踪公众关注点的漂移,能够比传统资产价格更早地揭示市场风向。相比于复杂的因子挖掘,基于规则的趋势策略更强调纪律的执行力与对市场波动的适应性。交易者应将投资动作转化为可编程的逻辑,通过自动化手段规避主观情绪干扰,从而在长周期中获取结构性收益。
替听友和自己多问几个为什么?

趋势交易的核心在于建立简单且普适的纪律体系,而非通过过度优化参数来预测市场。市场趋势往往呈现非对称的收益结构,交易者应通过严格的止损与仓位管理,在顺势中让利润奔跑,而非依赖胜率。注意力资产作为一种新兴的量化标的,通过追踪公众关注点的漂移,能够比传统资产价格更早地揭示市场风向。相比于复杂的因子挖掘,基于规则的趋势策略更强调纪律的执行力与对市场波动的适应性。交易者应将投资动作转化为可编程的逻辑,通过自动化手段规避主观情绪干扰,从而在长周期中获取结构性收益。
ETF 已演变为全球金融市场的主导秩序,不仅是投资工具,更成为一种自我强化的叙事结构。年轻一代投资者倾向于通过 ETF 进行被动配置,导致市场资金向指数成分股及热门主题高度集中,显著削弱了非指数股票的价格发现功能。这种 “秩序” 通过代议制思维和算法推荐实现闭环,使得市场表现出明显的强者恒强特征,同时也加剧了资产波动性。对于专业投资者而言,传统的深度投研模式面临严峻挑战,因为市场回报日益依赖于共识驱动的流动性而非企业基本面。这种结构性变化使得散户通过 ETF 入市成为主流,但也让市场在极端情况下可能出现流动性向少数标的过度倾斜的风险,改变了资本市场的运作逻辑。

投资不仅是追求收益的金融行为,更是个人存在方式与信仰的延伸。投资决策受制于生存、社会、资本与存在四个维度的层级结构,真正的自由在于掌握人生的定义权,而非单纯追求财富量级。随着 AI 对理性知识的快速 token 化,默会知识与具身智能成为个体应对市场挑战的关键壁垒。投资者应在长期实践中构建属于自己的 “枢轴”,即一套自洽的信仰体系,以此作为决策锚点。通过将个人禀赋与策略匹配,投资者能建立理性分身,在应对市场波动时保持执行的一致性,从而在不确定的市场中实现从 “存在” 到 “成为” 的自我超越。

互联网舆论世界与现实世界遵循截然不同的逻辑,前者以 “弱者为王” 和情绪驱动为核心,导致事实逻辑在传播中往往让位于轻盈的口号与标签。年轻人通过 MBTI、ADHD 等标签化自我,或追逐 “大结果” 文学,本质上是在高压社会中寻求秩序感与确定性的心理代偿。权威在舆论场中逐渐失去豁免权,公众人物频繁面临 “塌房” 审判,反映了社会结构性问题下个体失权后的无力感与愤怒。这种对 “松弛感” 精英叙事的厌恶,以及对玄学、显化等非理性手段的依赖,揭示了在经济预期调整期,个体试图通过重构解释权来缓解生存焦虑的深层心理机制。

精神类疾病的诊断往往呈现二元性,但心理健康实际上是一个连续的光谱。精神分裂症等重性精神疾病的患病率相对稳定,而抑郁、焦虑等情绪障碍则随时代压力呈现井喷式增长。精神科医生姜涛指出,精神疾病的病耻感源于对中枢神经系统病理认知的局限,应将其视为感冒或骨折一样的生理状态。对于患者家属而言,救生员不能先溺水,在面对家庭作为应激源时,物理隔离并非不孝,而是必要的自我保护。此外,躯体化症状是情绪压力的外显投射,当个体无法承受心理煎熬时,身体会通过疼痛等方式报警。面对时代症候,降低过高欲望、接受平凡并及时寻求专业医疗干预,是维持心理安定的关键。

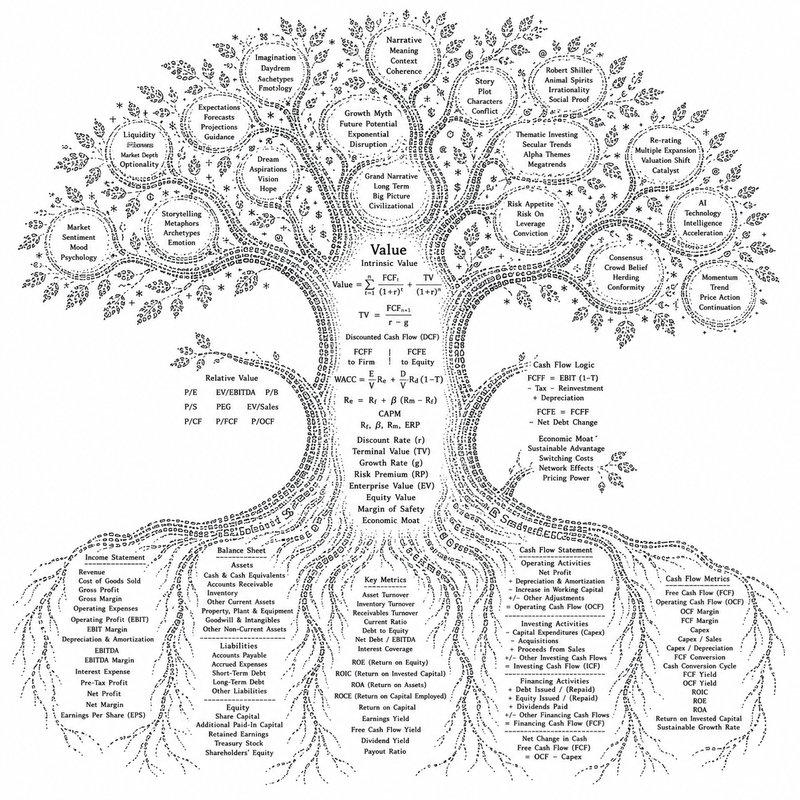
A 股投资的核心在于理解 “叙事” 而非单纯追求短期业绩增速。DCF 模型作为估值的第一性原理,揭示了股价本质上是对未来终局现金流的折现,而超额收益源于市场对终局叙事预期的变化。由于 A 股市场缺乏做空机制,定价逻辑从对冲转向拍卖,导致股价往往由最乐观的流动性定价,使得 “朦胧美” 与天花板想象空间成为影响弹性的关键。投资者应摒弃过度拟合历史数据的景气度投资陷阱,回归逻辑推理,通过反算股价隐含的终局预期来判断投资价值。嘉宾邹佩轩通过其 “穿透” 系列著作,强调了将研究资本化与构建统一估值框架对提升长期认知的重要性。

人生是一场持续的田野调查,在不断试错中寻找精神的逍遥。李闯通过人类学视角,将自己从胡同小卖部老板、武当山义工到中医学生的跨界经历视为一种参与式观察。修仙并非逃避现实,而是通过削减需求与提升精神境界,在鸡毛蒜皮的琐碎生活中构建微小秩序,从而抵御社会焦虑与资本裹挟。道教智慧强调顺应自然规律,而非盲目抗争,这种 “以一入道” 的实践,核心在于回归真实的人间生活,在处理复杂的人际关系与生存问题中,保持对未知的敬畏与对美的感知,最终实现不依赖外物的内心自由。

货币发行体系的演变不仅是技术革新,更是社会治理机制的重构。去中心化与中心化并非对立,而是统一整体的分别反应:中心化机制以低成本建立秩序,去中心化机制则通过公平竞争为能人创造脱颖而出的机会。经济发展的核心在于通过降低营商风险而非单纯降低成本来创造商业机会,债务问题应通过资产负债表左栏的价值创造而非右栏的债务重组来解决。比特币等去中心化体系不仅是资产,更是智能体的身份证明,其本质在于通过透明的工作量证明机制,鼓励人才辈出并保障社会反脆弱性。社会应致力于提升人的价值,通过法治手段将伤害人的行为风险化,从而在能源与算力博弈中推动技术进步与社会公平。

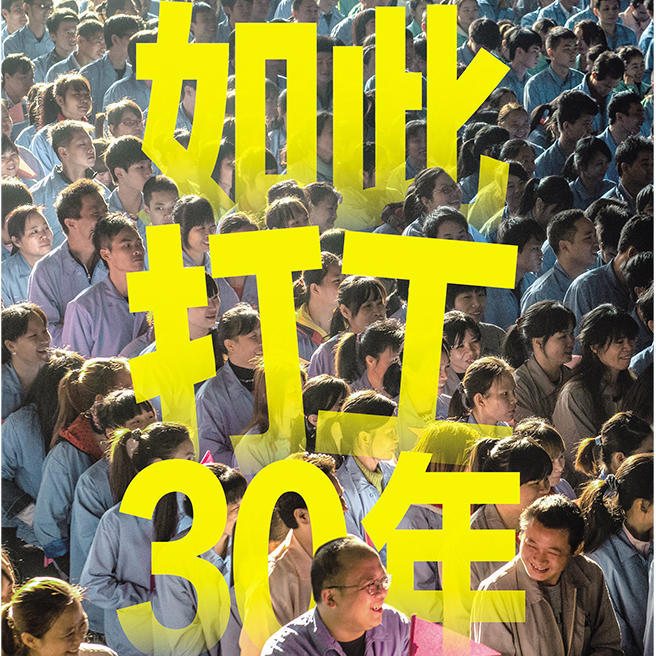
占有兵作为第一代农民工,通过三十年间拍摄的超过两百万张照片,记录了珠三角制造业的深刻变迁与务工群体的生存图景。制造业经历了从劳动密集型的大规模流水线,向柔性化、智能化生产的转型,这一过程不仅重塑了工厂的组织逻辑,也改变了工人的劳动形态与社会感知。第一代务工者以生存为导向,表现出极强的耐受力与朴素的劳动信仰;而新生代务工者更追求时间掌控感与发展空间,导致传统制造业面临招工难题。占有兵以亲历者视角,揭示了技术迭代与资本逻辑如何深刻影响个体命运,并强调在高度原子化的流水线管理之外,记录劳动者真实生活与情感痕迹的社会学意义。

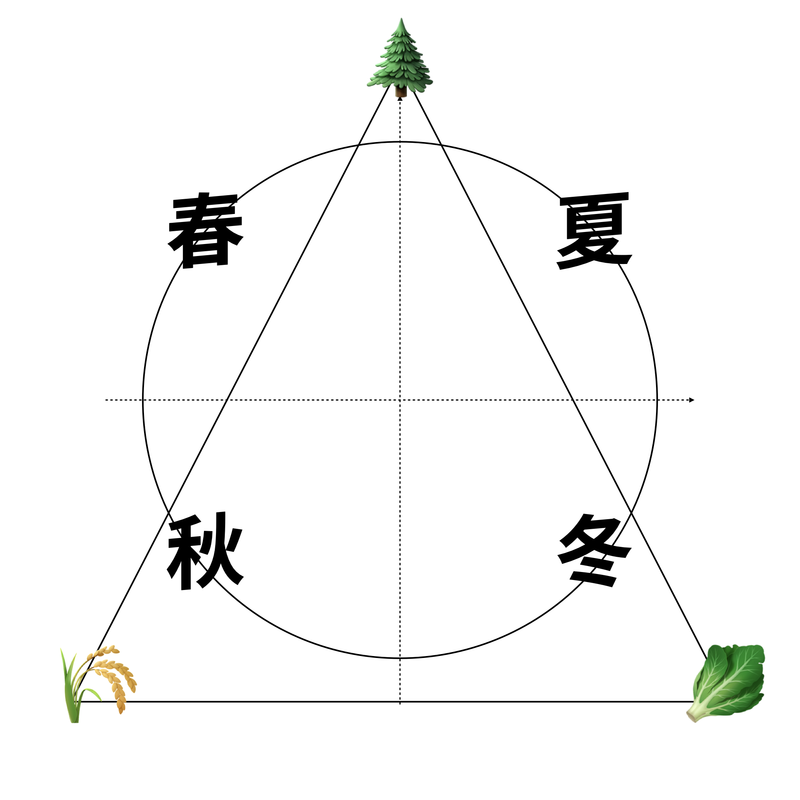
投资的核心在于认知与规律的变现。吴伟志强调,投资需根据市场环境(四季理论)匹配相应的策略,严格区分 “种树”(长期持有成长股)与 “种粮”(价值股春播秋收)的逻辑,避免混搭方法论。在 AI 与量化冲击下,投资不仅需要广度与深度,更需提升决策速度。真正的成长股投资并非盲目追逐热点,而是通过深度研究(MAPPER 模型)寻找具备定价权与成长空间的优质企业。市场周期是客观规律,投资者应通过仓位管理与对冲手段平滑波动,而非单纯依赖预测。通过构建多元化的优质资产组合,在不确定性中实现长期稳健收益,是穿越牛熊周期的关键。

“固收 +” 策略的核心在于通过多元资产配置应对无风险利率下行与净值化转型的挑战。高净值客群正从追求刚兑转向接受波动,理财产品需在保本底线之上,通过严格的风险预算管理与纪律性止盈止损,实现绝对收益。投资实践应摒弃单一资产的局部最优,转而进行跨资产横向比较,利用资产间的低相关性对冲风险。通过精细化个券选择与动态仓位调整,在控制回撤的前提下捕捉结构性机会,确保不同时点入场的投资者均能获得相近的持有体验,从而在低利率环境中维持产品的长期生命力。

才艺团播已演变为高度细分、精密运转的工业化体系。直播间通过运营、妆造、灯光及数据师的专业协作,构建起实时响应观众反馈的 “小景观社会”,折射出数字时代个体在原子化社会中对连接与娱乐的深层需求。主播需在合规底线之上,通过高强度的才艺展示与实时数据调整维持流量,这种极致的专业化与竞争压力,使直播成为高门槛、高强度的职业选择。从业者在追求流量变现的同时,面临算法规训与情感劳动的双重考验,展现了当代数字劳工在平台生态中的真实生存图景。

人到中年(35 至 55 岁)的稳定性取决于对现金流、肌肉量与睡眠质量这三大 “账户” 的量化管理。现金流是家庭根基,需警惕 “订阅制支出” 带来的阶层脆弱性,通过储蓄与资产配置实现人力资本的平稳过渡。肌肉不仅是力量储备,更是重要的代谢缓冲器与长寿器官,应通过渐进式力量训练与充足蛋白质摄入来对抗衰老。睡眠是健康的核心,必须通过规律作息与环境优化保障大脑修复、情绪调节与免疫功能。这三者互为支撑,通过机械、简单的原则与持续的日常维护,能有效构建中年生活的地基,实现健康、体面且长寿的预期管理。

在 AI 时代,阅读与学习的核心在于通过 “X、F、FX” 框架不断打磨认知视角(F)。X 代表发生的事件,FX 是结果,而 F 作为取景框,决定了对世界的理解。通过主题阅读、周读、AI 辅助的每日一书及每日一章节,个体能有效升级神经元网络,弥补思维盲区。AI 不仅是生产力工具,更是辅助阅读的 “起重机”,帮助个体从关注技能(How-to)转向深度理解问题本身。这种阅读方法论强调个体应活出自己的形状,通过与世界的互动验证认知,而非沉迷于单纯的知识积累或功利性结果。阅读与见人本质相同,都是在探索他人的认知框架,从而构建更接近真实的自我世界观。

《大厂小民》作者张小满探讨了互联网大厂作为精密系统对个体的塑造与挤压。随着行业环境与政策调整,大厂叙事从扩张转向内缩,个体在其中面临高压考核,需在工具理性与人文温情间寻找平衡。张小满通过非虚构写作记录了裁员潮下的真实职场生态,揭示了系统运行中个体作为 “边缘人” 的失权状态。她认为,尽管大厂光环褪去,个体仍应通过写作与具体行动保持自主性,在时代困境中寻找缝隙,以对抗职场异化并争取有尊严的生活。这种写作不仅是对个人经历的整理,更是对互联网时代社会切片的深刻记录。

AI 时代的核心挑战在于通过 “技能(Skills)” 与上下文管理实现人机协同,而非盲目追逐模型迭代。编程代理的本质是将复杂工作流标准化为可执行的 SOP,但产出质量取决于用户对 “我是谁” 及 “为何而做” 的深刻定义。面对 AI 激发的贪婪与焦虑,个体应回归原认知,利用 AI 压缩执行时间,将精力聚焦于审美、价值观及信任交付等不可替代的领域。AI 并非取代人类的怪物,而是通过结构化记忆与自我进化,帮助个体在有限生命中探索更多可能性。真正的竞争优势在于掌握定义问题的能力与编排工作流的逻辑,而非单纯的执行效率。

经济周期理论(康波周期)通过多周期嵌套模型解释了宏观经济的演化逻辑,即短周期(库存)、中周期(朱格拉)与长周期(康波)的相互制约。当前全球经济处于第五轮康波的萧条期,人工智能作为信息要素的深化处理,并非全新的生产要素,而是对既有技术革命的延续。创新往往在经济危机前后集群爆发,为 “坏时代” 中的企业提供了崛起契机。在宏观策略层面,风险平价策略通过配置股、债、商品等多元资产,旨在捕捉货币超发带来的长期收益,而非依赖单一资产的择时。面对地缘政治与非稳态宏观环境,总量分析法已显局限,结构主义视角下的多资产配置成为机构从单资产向多元化转型的必然选择。

人类在极端处境下的身体感受与决策机制是探索的核心。极限耐力运动(如越野跑与环球帆船赛)不仅是对体能的考验,更是通过 “痛苦” 这一媒介,重塑大脑神经网络预判系统与人格气质的过程。嘉宾关亚迪结合自身参与撒哈拉沙漠地狱马拉松及环球帆船赛的经历指出,将宏大目标拆解为可执行的微小单元,是个体对抗算法干扰与心理倦怠、找回与自然原始互动能力的关键。这种对 “系统一” 直觉的打磨,并非盲目冲动,而是基于长期训练与经验积累的快速判断。在面对巨大的不确定性时,保持专注与节奏感,将过程本身视为目标,是实现个人进化与心理自洽的有效路径。

投资的核心在于通过价值投资理念为持有人创造长期回报,而非追求短期市场波动带来的收益。基金经理强调 “安全边际” 是投资决策的基石,通过对企业基本面和商业逻辑的深度研究,规避永久性资本损失风险。在面对 AI 等新技术冲击时,人工智能虽能提升信息处理效率,但无法替代人类对复杂商业环境的洞察与判断。投资决策应基于对企业长期现金流的理性评估,而非宏大叙事。在当前市场环境下,他倾向于配置具有稳定现金流和明确竞争优势的传统行业资产,通过动态调整组合以应对不确定性,并始终保持对市场规律的敬畏,将价值发现作为资产管理的核心职能。

港股市场作为典型的离岸市场,其流动性稀缺且分层,导致资产定价效率较低,投资者需摒弃在岸市场的惯性思维。投资港股的核心在于识别 “生息资产”,即能够持续创造自由现金流的公司,并结合估值与动量因子进行动态再平衡,以平抑市场波动。由于港股缺乏托底资金且易受全球流动性潮汐影响,单纯的低估值并非买入理由,必须等待经营周期反转或市场风格切换的右侧契机。对于投资者而言,利用 ETF 博取弹性与通过主动管理挖掘被低估标的需采取差异化策略。面对频繁的 IPO 抽水效应,投资者应保持理性,通过严格的止盈止损机制应对抛压共振,在不确定的离岸环境中构建稳健的净值曲线。
Follow this podcast in Podwise
Sign in to get AI summaries, transcripts and mind maps for any episode, including new ones.