英伟达 22 倍市盈率:市场开始给「人」定价
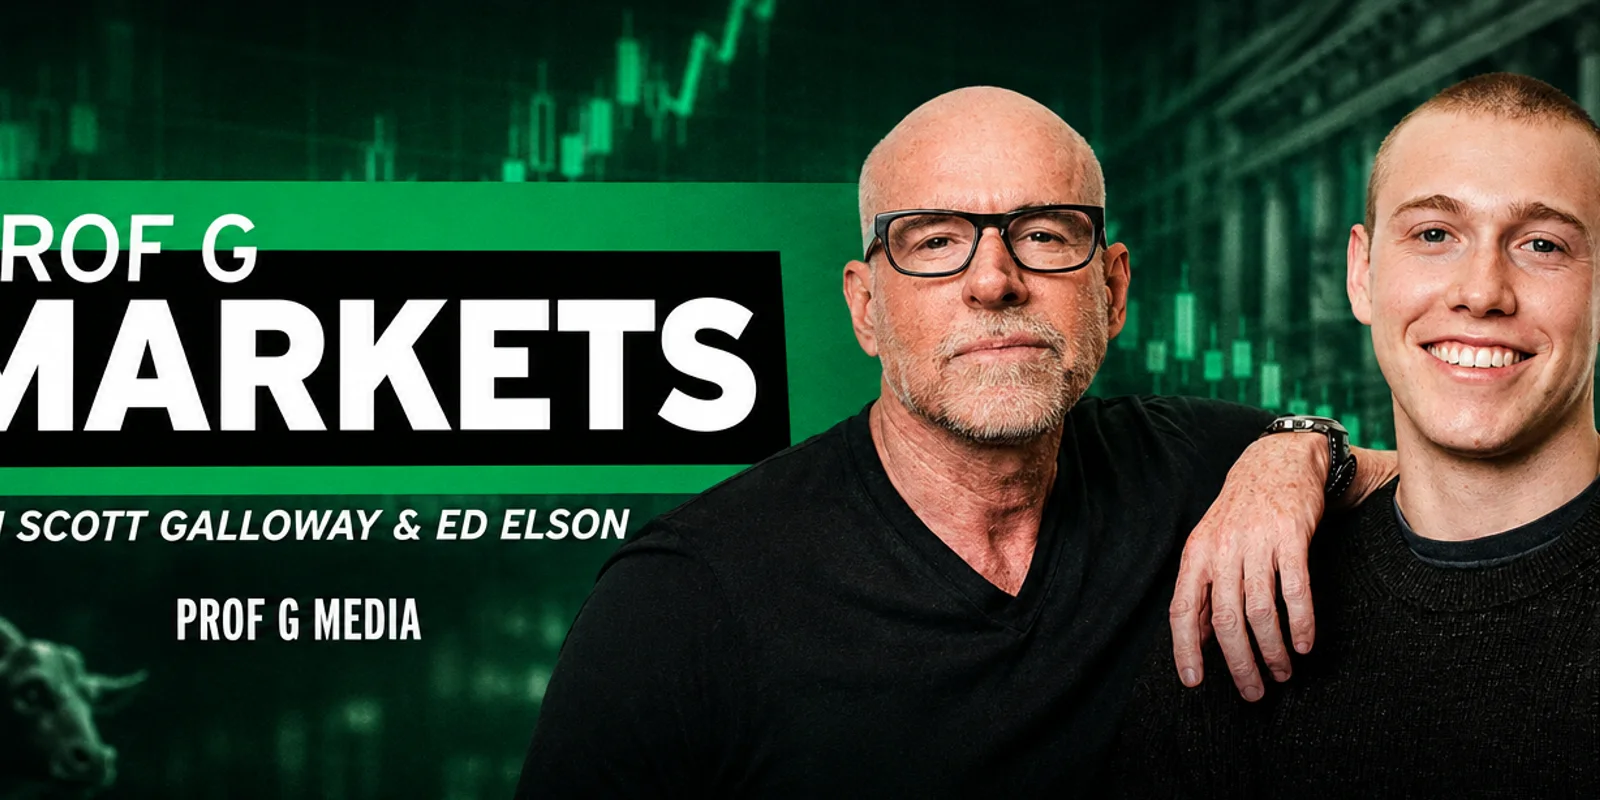
Prof G Markets 这一期拆了三件事:英伟达的亚洲中转风险、黄仁勋没有继任计划、CoreWeave 在最热的算力市场只有 3% 回报。
Guide7 min read
英伟达现在的市盈率,比可口可乐还低。
11 月 11 日那期 Prof G Markets,主持人 Ed Elson 报出这个数字时,语气像在发现便宜货。按滚动口径 22 倍,按前瞻口径 12 倍,一年里倍数砍掉一半以上。沃尔玛、Costco 和宝洁,现在的估值都排在它前面。
同一期节目里,DA Davidson 科技研究主管 Gil Luria 给的判断是另一句:英伟达已经是风险最高的半导体之一。
两句话放在一起,才是这轮下跌真正有意思的地方。市场没有撤掉对 AI 的押注,它在给另一样东西重新标价。
「其实跌了 20%」
Luria 在开场先做了一道算术。丑闻爆发那天,其他芯片股涨了 10%,英伟达跌了 10%。他的结论是,英伟达实际跌了 20%,那是一个万亿美元。原话用了 just the story,仅仅是这个故事。
从 10 月初的高点算,五周不到,1.5 万亿美元市值蒸发。丑闻曝出后累计跌超 10%,抹掉近 5000 亿美元。
事情的形状是这样:有报道称英伟达干预了对新加坡公司 Megaspeed International 的调查,这家公司由 Alice Huang 经营,节目里把她称作「被指为间谍的人」。指控指向的是芯片经这家基本算空壳的公司走私进中国。
Luria 没在绯闻上停留。他把风险拆成两层。调查若坐实英伟达知情,明知芯片会流向中国还卖,或明知客户会把算力转给中国公司,那是第一层。第二层在亚洲业务:英伟达在中国之外还有一块很健康的亚洲生意,如果这块生意里有相当比例其实在替中国中转,收入数字本身就要改。他给出的量级是,回看收入里最多 20% 可能这么漏斗过去。
他还提了一句,市面上本来就有别的 GPU 走私案子,所以这次不算完全出乎意料。亚洲需求一直比想象中健康,逻辑也简单,AI 的绝大部分算力就发生在美国和中国,中间那些市场撑不起这么大的采购量。
但他同时说,就算一点亚洲都不卖,明年的产能大概也能卖光。缺的是信任和估值,订单还在。
没有接班人的公司
谈到黄仁勋会不会下台,Luria 先说了句很重的话:没有黄仁勋,就没有今天的英伟达,也不会有今天这个 AI 生态。2006 年他们就在用 GPU 做 AI,2016 年他把第一批 GPU 交给 Elon Musk 和 Sam Altman。他的原话是,如果没有黄仁勋从那时起做的这一切,就不会有今天我们看到的东西。我的判断是,这句话真正指向估值模型里空着的那一栏。
紧接着一句:"There's no succession at Nvidia."
这是他认为必须马上处理的问题。哪怕调查最后证明没有更多问题,只要存在换人的微小可能,继任计划就该现在启动,内部和外部同时找。理由很直白:这是跑得最快的行业,而英伟达仍是全球市值最大的公司,真要换人,没有慢的余地。
他也承认 AI 生态已经不靠一个人。Andy Jassy、Satya Nadella、Sundar Pichai,加上 Sam Altman、Dario Amodei、Hock Tan、Lisa Su,这些人是新的掌舵层(转写里后两个名字是 Haak Tan 和 Lisa Hsu,按上下文校正)。生态能继续走。
难量化的是客户关系。Luria 说,中国以外,客户信任黄仁勋,这份信任是几年合作攒出来的,有黏性。英伟达的 secret sauce 是产品一直比对手好,对手只能论证自己更便宜。这两样东西都不会自动传给下一任。
最好的市场,3% 的回报
CoreWeave 那段是整期里最冷的。财报出来,盘后一度涨 8%,又落回去。信用违约互换利差炸了,债券收益率也炸了。
Luria 用两个除法把它说清楚。调整后经营利润乘四,除以净 PP&E,回报 3%。利息支出乘四,除以债务,是资金成本。前者低于后者,这笔生意是负 carry。
他强调,这是在能想象的最好的算力市场里。算力短缺,需求爆棚,CoreWeave 站在最理想的位置,回报仍然只有 3%。「如果现在都拿不到足够回报,我不知道什么时候能。」
电话会上公司承认,无担保债这条路走不通了。剩下的选择只有发股权,或者让客户预付到覆盖全部资本开支。
他给的结论是别碰。公司未必马上倒,但它必须在一个最差的窗口去市场上要钱,而窗口什么时候关不由它决定。
然后是把两段故事缝起来的那句。CoreWeave 的股东一直把「英伟达会兜底」当下行保护,英伟达也确实救过它三四次。Luria 纠正了这个说法:不是英伟达救了它,是黄仁勋救了它。人一旦不在,这份隐性担保跟着消失。
86% 的加息概率,和一张改过的价签
中间夹着一段通胀,别当成插曲。10 月 CPI 涨 0.4%,9 月是 0.6%。能源这次只涨 0.7%,前一个月是 5.2%。压力换了个位置。食品在涨,医疗在涨,住房也在涨。两年期美债收益率跳了 20 个基点,到 4.78%。Kalshi 上,12 月加息的概率到了 86%。
密歇根大学的 Justin Wolfers 一向偏鸽,这次说自己站在鹰派那头。他给了一串排除法。食品能源热,去掉。去掉之后商品热,再去掉。住房热,再去。非住房核心服务也热,再去掉就什么都不剩了。他原本等着几个一次性冲击退场,现在开始相信,底下只有一件事,叫通胀。
他还有一句值得记住:通胀不在乎 Kevin Hassett 说什么。
至于政策位置,他说联储自己都还不确定有没有踩到刹车,利率可能还没到中性水平。
加息预期压在估值上,另一头是 Anthropic 改了价签。IPO 目标估值从几个月前的 2 万亿美元降到 1.3 万亿。Ed 的换算很直接:如果它已经上市,等于股价跌了近 40%。他的解释是,公开市场里那股 AI 狂热已经不在了。Broadcom、Micron、SK Hynix 的倍数一年腰斩,英伟达过去一年跌 16%。几周前他写过一篇文章问,如果 Anthropic 按英伟达的方式交易会怎样,答案是 2 万亿变 1 万亿。「我们还没到 1 万亿,但 1.3 已经很接近。」他说,这个新价签本身就说明,AI 狂热的时代快要结束了。
留一个问题
这期节目里,三条线其实是一件事:市场开始给「人」定价。
英伟达的护城河,写在财报里的是产品领先,写不进财报的是黄仁勋攒了二十年的客户关系和生态位置。CoreWeave 的下行保护,本质上是对一个人的信任。Anthropic 的估值折价,折的也是叙事里那个不肯让步的部分。
那么问题来了:当一家公司最重要的资产是一个人的判断力,这个资产该按什么倍数计入估值?如果算不进去,22 倍市盈率的英伟达,到底便宜还是贵?
更多硬核播客内容,来自 Podwise。